

В своем отчете «Прогноз развития авиапарка на 2026–2045 годы» (Fleet Forecast 2026-2045) Cirium оценивает объем поставок новых коммерческих самолетов в ближайшие двадцать лет примерно в 43 000 единиц.
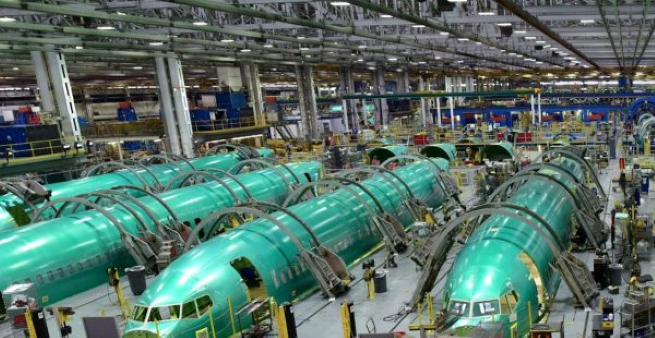 Фото: Spirit AeroSystems
«Долгосрочный спрос на самолеты остается высоким, но темпы роста все больше зависят от способности отрасли осуществлять поставки», — отмечает в пресс-релизе компании Стивен Бернсайд, руководитель глобального подразделения Cirium Ascend Consultancy.
Он выделяет три ключевых фактора: устойчивость поставщиков, доступность двигателей и возможность наращивания темпов производства. По оценкам Cirium, к 2045 году на долю Airbus и Boeing придётся 47% и 39% соответственно в структуре пассажирских авиапарков; в совокупности они занимают 86% рынка. Аналитики уточняют, что эти цифры не отражают доли рынка в контексте будущих поставок, а служат лишь показателем распределения авиапарков в рамках прогноза.
Доля Comac может достичь 5%, что выше показателей Embraer (3%) и ATR (2%). Таким образом, рост китайского производителя меняет расстановку сил среди остальных игроков, однако не ставит под угрозу главенство Airbus и Boeing. Этот рост обусловлен, в частности, высоким спросом на узкофюзеляжные самолеты и заказами на внутреннем рынке Китая.
Данный прогноз не означает, что все эти производители конкурируют в одних и тех же сегментах. Скорее, речь идет о постепенном усилении позиций нового игрока на рынке, где два крупнейших авиастроителя по-прежнему сохраняют значительное влияние. В исследовании Cirium не уточняется, когда именно (ориентировочно к 2035 году) Comac может обойти Embraer.
К 2045 году парк пассажирских самолетов вырастет примерно с 26 700 до 50 200 единиц, что означает увеличение на 88%. Ожидается, что около 55% новых поставок будут направлены на обеспечение роста перевозок, а 45% — на замену воздушных судов, выводимых из эксплуатации. При этом около 7800 самолетов, входящих в состав нынешнего парка, продолжат выполнять пассажирские рейсы и в 2045 году.
Основной акцент по-прежнему будет смещен в сторону Азии: на долю Китая, Индии и остальных стран Азиатско-Тихоокеанского региона в данной модели приходится около 48% всего мирового парка. Чтобы удовлетворить этот спрос и одновременно заменить устаревающую авиатехнику, отрасли предстоит решить критически важную задачу. Необходимо нарастить объемы производства, не допуская, чтобы ограничения, связанные с двигателями, сертификацией и цепочками поставок, в долгосрочной перспективе диктовали условия развития маршрутных сетей.


